Cuando la IA deja de recomendar y empieza a actuar
Los agentes inteligentes abren una nueva etapa para los servicios financieros: pueden interpretar una intención y convertirla en una acción. El reto ya no es solo qué puede automatizarse, sino qué decisiones estamos dispuestos a delegar y bajo qué condiciones.
Durante los últimos años, nos acostumbramos a interactuar con inteligencia artificial que responde.
Pregunta. Analiza. Sugiere.
La siguiente etapa cambia el verbo.
Actúa.
Un agente inteligente puede ir más allá de recomendar una forma de pago o avisar que una factura está por vencer. Puede, bajo determinadas reglas, ejecutar la acción: aplicar un descuento, seleccionar un método de pago, completar un cobro recurrente o realizar un pago antes de que se produzca un impago.
Ese paso de recomendar a ejecutar cambia bastante más que la interfaz.
Cambia la relación entre el usuario, sus datos y la infraestructura financiera.
En pagos, ya empiezan a aparecer modelos diseñados específicamente para este escenario. Protocolos impulsados por actores como Stripe/OpenAI, Mastercard o Visa incorporan elementos como identidad del agente, reglas de delegación, límites de uso, trazabilidad y mecanismos de autorización para permitir que un sistema pueda actuar en nombre de una persona sin perder completamente el control sobre la operación.
La promesa es potente.
La confianza, todavía limitada.
Solo un 8% de los usuarios declara mucha confianza en un agente financiero inteligente y un 15% bastante confianza. Un 36% estaría dispuesto a probarlo con cautela, mientras que un 40% declara poca o ninguna confianza y prefiere mantener el control.
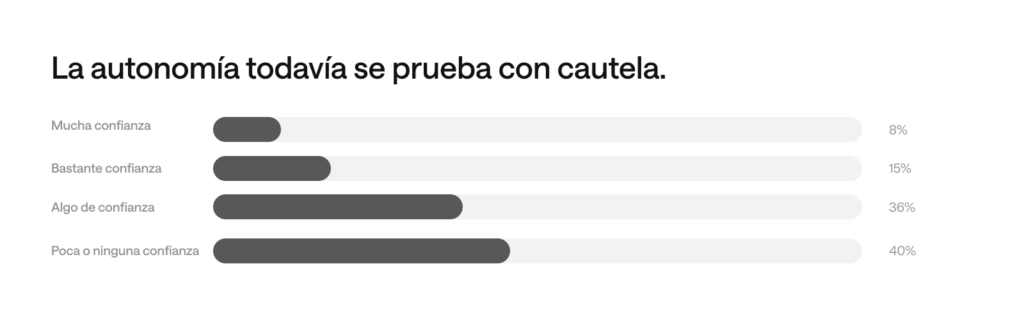
Más que un rechazo a la automatización, los datos muestran una negociación sobre sus límites.
El usuario no parece preguntarse únicamente si un agente puede ejecutar una operación.
También quiere saber qué operación, bajo qué reglas y con cuánto margen de decisión.
Esa diferencia se ve con claridad al observar las acciones que generan mayor disposición a delegar.
Aplicar automáticamente descuentos o cupones y completar el pago alcanza un 17,2%. Realizar un pago puntual urgente para evitar un retraso o impago llega al 14,9%. Ejecutar pagos recurrentes bajo reglas previamente definidas alcanza un 14,3%, mientras elegir automáticamente el método de pago más conveniente llega al 14,2%.
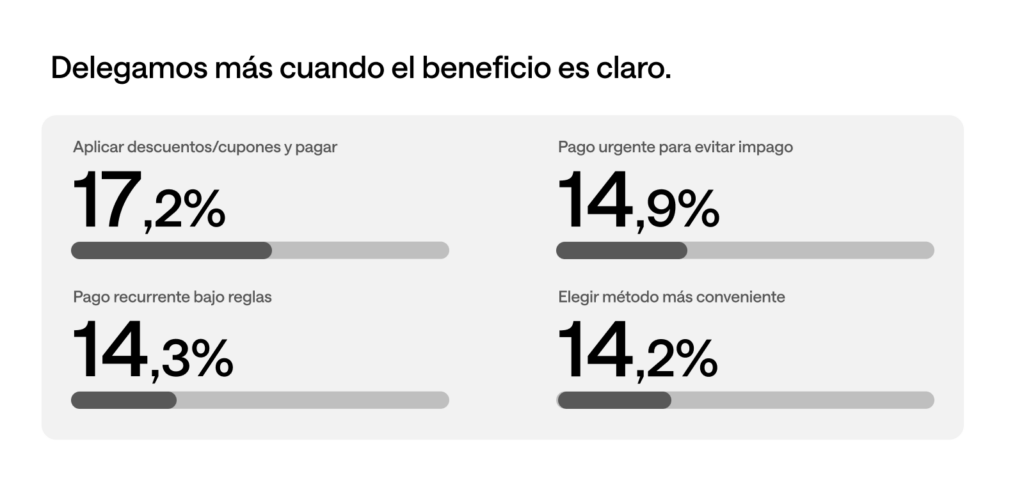
Hay un patrón.
La delegación resulta más fácil cuando el objetivo está claro, la acción es acotada y el beneficio es fácil de entender.
Ahorrar dinero.
Evitar una penalización.
Resolver un pago que ya estaba previsto.
Elegir entre alternativas conocidas.
La disposición cae cuando la decisión implica movimientos más sensibles.
Autorizar transferencias a contactos frecuentes alcanza un 7,7%. En transferencias internacionales, donde además intervienen tipo de cambio y comisiones, la aceptación baja al 4,4%.
No todas las acciones pesan igual.
Y eso importa.
Porque el futuro de los agentes financieros probablemente no se construya entregando autonomía total desde el primer día.
Puede construirse por capas.
Primero, acciones de bajo riesgo y alto valor percibido.
Después, decisiones más complejas a medida que crecen la confianza, la transparencia y la capacidad de supervisión.
Ahí aparece una nueva forma de pensar la experiencia financiera.
Durante años, simplificar significó reducir pasos.
Con los agentes inteligentes, simplificar puede significar delegar pasos.
Pero delegar no debería significar perder visibilidad.
Cuando un sistema puede tomar una decisión financiera, la experiencia necesita responder preguntas que antes no eran tan centrales: qué información utilizó, por qué eligió esa opción, qué permisos tenía, cuándo debe volver a pedir autorización y qué ocurre si el usuario quiere detener la acción.
La autonomía necesita límites.
Y esos límites tienen que poder entenderse.
Por eso los modelos de pagos agentivos empiezan a incorporar mecanismos específicos para controlar la delegación. La identidad certificada del agente permite reconocer quién está actuando; los tokens y parámetros de delegación definen qué puede hacer; la trazabilidad permite reconstruir la operación; y la revalidación devuelve la decisión al usuario cuando una acción sale de las reglas previamente autorizadas.
La innovación, entonces, no está simplemente en construir una IA capaz de hacer más.
Está en hacer que esa autonomía sea gobernable.
Esta tensión también cambia según el mercado y el perfil del usuario.
La disposición a confiar en agentes financieros es mayor en algunos mercados latinoamericanos, mientras en Europa se observa más cautela. La edad también marca diferencias: los usuarios jóvenes muestran una apertura mayor a probar estas experiencias, mientras que entre los mayores el control manual sigue teniendo más peso.
Eso vuelve difícil imaginar un único modelo de automatización.
Un mismo usuario podría estar dispuesto a dejar que un agente aplique un cupón, pero querer confirmar personalmente una transferencia. Podría delegar un pago recurrente dentro de un límite definido, pero intervenir cuando la operación supera cierto importe.
No es una contradicción.
Es control contextual.
Y probablemente ahí esté una de las claves para construir experiencias agentivas útiles: permitir que el usuario decida qué delega, cuándo y hasta dónde.
Para Open Finance, esto abre una conversación más amplia.
Hasta ahora, buena parte del debate ha estado en cómo conectar información entre actores con consentimiento y seguridad.
Los agentes añaden una nueva capa.
Los datos ya no solo pueden alimentar una vista, una recomendación o una personalización.
También pueden terminar en una acción.
Y cuando la información puede mover dinero, el estándar de confianza cambia.
No basta con saber qué datos puede ver un agente.
También importa qué puede hacer con ellos.
La siguiente etapa de la automatización financiera no se va a definir únicamente por cuánto puede hacer la tecnología.
Se va a definir por cuánto control puede conservar el usuario mientras esa tecnología actúa.
Porque el agente más útil no será necesariamente el que haga más cosas por nosotros.
Será el que sepa cuándo puede actuar y cuándo tiene que volver a preguntarnos.